KaizenReversalIndicator
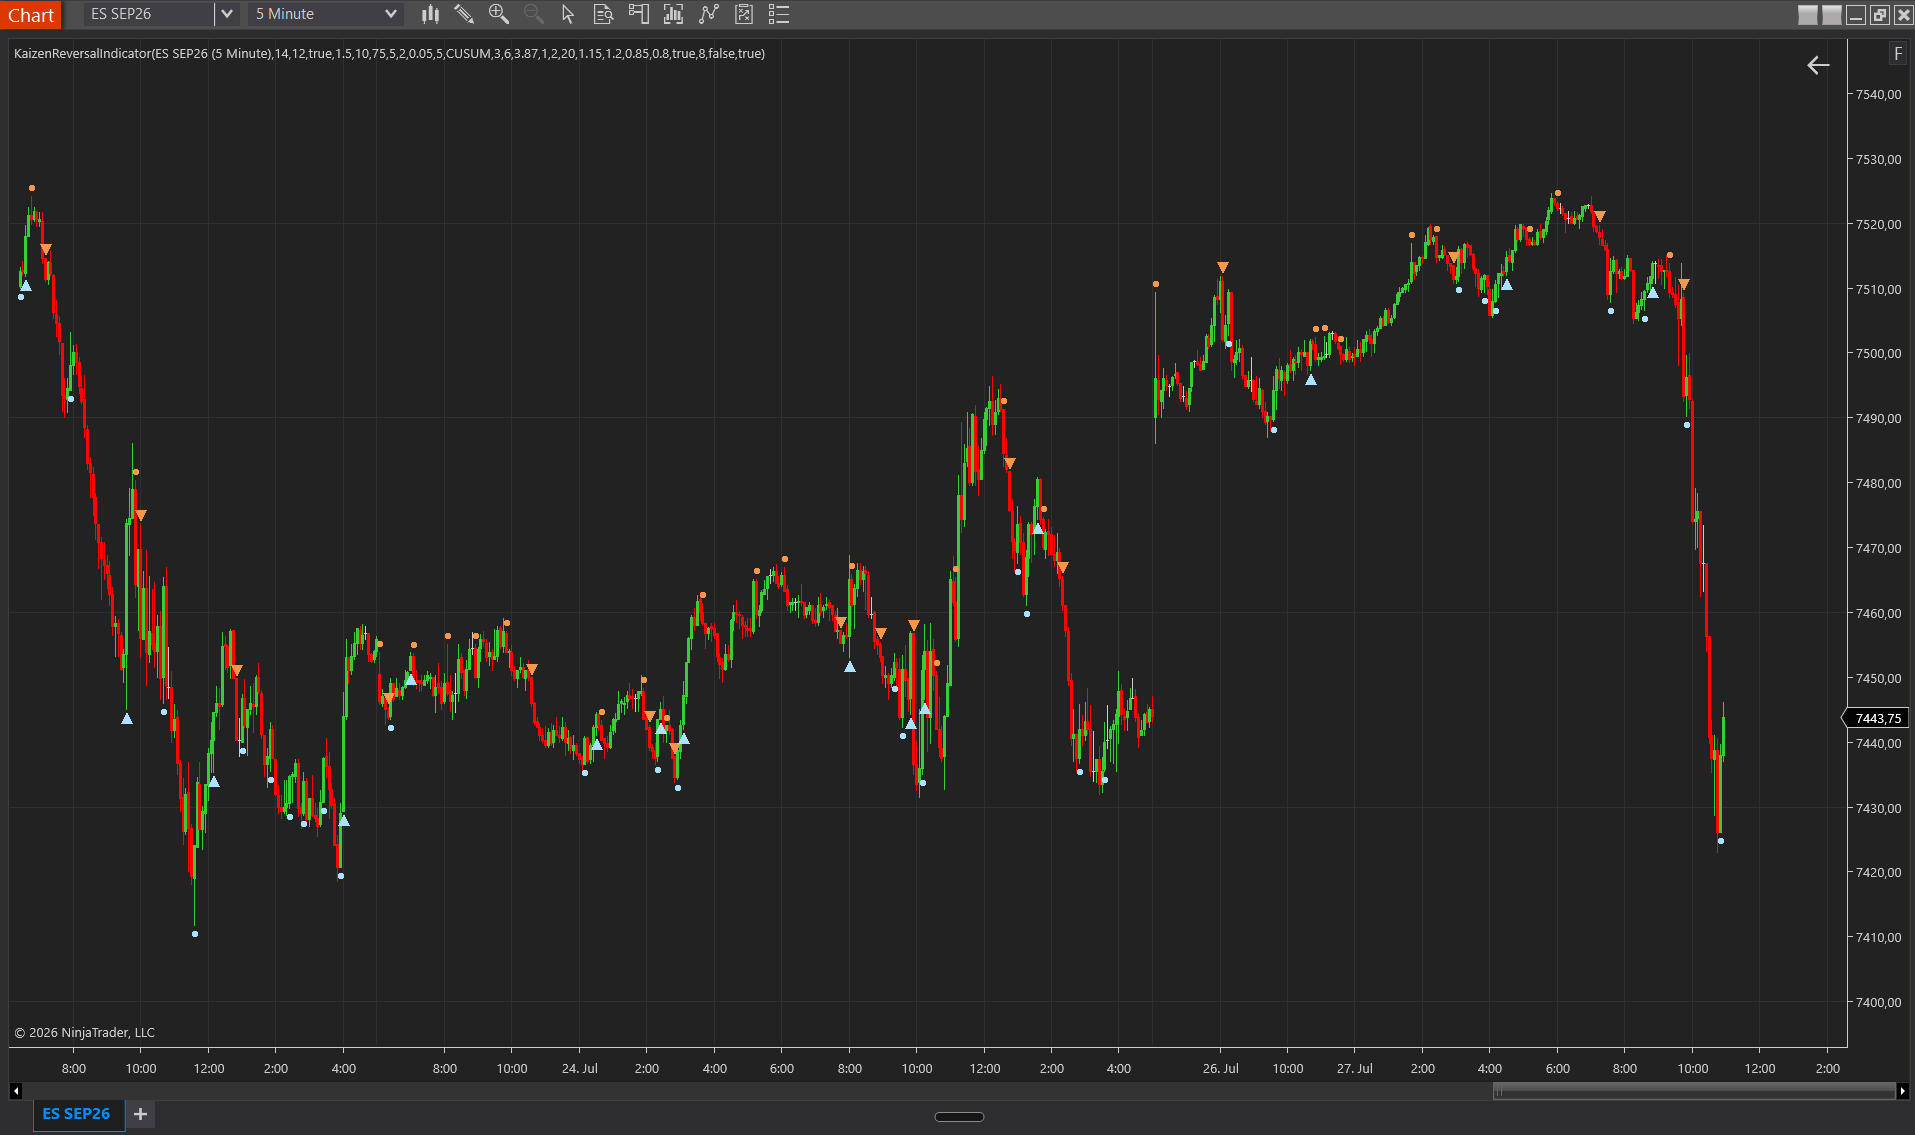
KaizenReversalIndicator detecta reversals de swing en tiempo real con evidencia CUSUM entre barras, escalado ATR, confirmación de delta opcional y alertas.
Actualizado: 1 de julio de 2026
KaizenReversalIndicator detecta reversals de swing en tiempo real. La v1.8 usa detección CUSUM (algoritmo Page-Hinkley) por defecto: acumula evidencia de drift sobre múltiples barras y dispara la señal de reversal cuando la evidencia acumulada supera un umbral. Además, un filtro de magnitud (Min Signal Swing ATR) filtra los micro-reversals, de modo que la señal solo dispara si el precio se ha retraído sustancialmente del extremo.
Novedades en la v1.8
- Detección CUSUM como nuevo predeterminado (frente a la heurística ATR antigua).
- Filtro de magnitud Min Signal Swing ATR (default 2.0; en NQ M5 usa 8-10 para “solo major swings”).
- AutoFilter dinámico, memoria multi-sesión y defaults por instrumento (ES/NQ/GC), activados por defecto.
- Multiplicador de régimen de volatilidad (ajusta el umbral en fases high-vol y low-vol automáticamente).
- Calculate = OnBarClose por defecto: las flechas y puntos aparecen solo tras el cierre de barra (sin repintado intra-barra).
- Diálogo de propiedades simplificado en grupos Basic / Advanced / Visual; el usuario estándar solo necesita las 3 propiedades de “1. Filter (Basic)”.
Interpretación
- Una flecha = señal confirmada de reversal; un punto = alerta temprana antes de la flecha. Los traders agresivos entran en los puntos; los pacientes, en las flechas.
- El modo CUSUM (predeterminado) detecta reversals más temprano que la heurística ATR mediante evidencia de drift multi-bar. El filtro de magnitud asegura que solo se reporten swings sustanciales.
- Uso como confluencia: la señal funciona mejor como confirmación de otras señales (zonas de Supply/Demand, VWAP, imbalances de Footprint). No está diseñada como trigger único de trading.
- AutoFilter calibra el umbral por sesión de forma adaptativa, según la distribución de reversals medida. La memoria multi-sesión suaviza la variación día a día.
Ajustes
1. Filter (Basic)
Propiedades core, suficientes para la mayoría de usuarios.
- Filter — umbral manual con multiplicador ATR. Por defecto 3.87. Cuando Auto Filter está on, este valor se sobreescribe dinámicamente.
- Auto Filter — activa la calibración dinámica del filtro por sesión, basada en la distribución de reversals. Por defecto on (v1.8).
- Min Signal Swing (ATR) — filtro de magnitud (modo CUSUM): la señal solo dispara cuando el precio se ha retraído ≥ N × ATR del extremo. Por defecto 2.0. Recomendación en NQ para solo major swings: 8-10. 0 = filtro off.
2. Dots (Basic)
Señales secundarias de alerta temprana.
- Dot Threshold (ATR) — umbral del punto de alerta temprana. Por defecto 1.0. Debe ser menor que el umbral efectivo de la flecha para que los puntos precedan a las flechas.
- Dot Cooldown (bars) — barras mínimas entre puntos consecutivos. Por defecto 3.
3. AutoFilter (Advanced)
Tuning del filtrado adaptativo.
- Auto Filter Percentile — percentil de la distribución de reversals para el umbral dinámico. Por defecto 75. 50 = mediana (muchas señales); 90 = top 10 % (muy conservador).
- Auto Filter Min Samples — mínimo de muestras antes de que Auto Filter se active. Por defecto 10 (protección de cold-start).
- AutoFilter Session Memory — número de sesiones previas usadas como pool de respaldo cuando la sesión actual no tiene suficientes muestras. Por defecto 5.
- AutoFilter Floor Multiplier — límite inferior para Auto Filter (múltiplo del Dot Threshold). Por defecto 1.5.
- Use Instrument Defaults — carga defaults de filtro específicos por instrumento (ES=3.87, NQ=3.50, GC=4.00, CL=4.20, etc.) basados en el MasterInstrument. Por defecto on.
- ATR Period — lookback para el cálculo del ATR. Por defecto 14. Rara vez se cambia.
4. Volatility Regime (Advanced)
Adaptación a la volatilidad actual.
- Regime Multiplier Enabled — activa la detección de régimen de volatilidad. Por defecto on.
- Regime ATR Session Period — lookback (sesiones) para el cálculo de la mediana del ATR. Por defecto 20.
- High-Vol Threshold (ratio) — ATR actual / mediana del ATR > X = high-vol. Por defecto 1.20.
- Low-Vol Threshold (ratio) — ATR actual / mediana del ATR < X = low-vol. Por defecto 0.80.
- High-Vol Multiplier — multiplicador del umbral en fases high-vol. Por defecto 1.15 (más conservador = menos señales).
- Low-Vol Multiplier — multiplicador del umbral en fases low-vol. Por defecto 0.85 (más sensible = más señales).
5. Detection Mode (Advanced)
Elección del algoritmo.
- Detection Mode — CUSUM (predeterminado) = acumulación de drift multi-bar (Page-Hinkley). ATRSimple = heurística clásica single-bar de la v1.7 (para usuarios que prefieran el comportamiento antiguo).
- CUSUM K (slack) — parámetro slack. Menor = más acumulación por barra. Por defecto 0.05.
- CUSUM H (threshold) — umbral de alarma para el drift acumulado. Por defecto 2.0. Mayor = menos señales, más lag.
6. Delta Filter (Advanced)
Confirmación CVD opcional.
- Use Delta Filter — requiere rotación de CVD en la dirección del reversal antes de señalar. Por defecto off. Necesita el modo Calculate OnEachTick más tick data (bid/ask).
- Delta Lookback — barras comprobadas para la rotación de CVD. Por defecto 5. Mayor = requisito de rotación más lento.
7. Visual
- Buy / Sell Color — colores de flechas y puntos. Por defecto azul claro / naranja.
- Arrow Size — tamaño del triángulo de flecha en px. Por defecto 12.
- Dot Size — tamaño del círculo del punto en px. Por defecto 6 (sutil; los puntos son alertas tempranas).
- Signal Offset — offset vertical en píxeles desde el precio de señal (previene el solapamiento con las mechas). Por defecto 8.